中国电动车价格显著低于日本、韩国及西方竞争对手,并非短期现象,也无法用补贴等单一变量简单解释。国际能源署 (IEA)、荣鼎咨询 (Rhodium Group)、彭博新能源财经 (BloombergNEF)、SNE Research、战略与国际研究中心 (CSIS) 及多家市场分析机构发布的 2025–2026 年最新报告显示,这是过去十余年系统化构建的产业结构带来的成果。
一、 本土市场规模:降本的最强引擎
根据 IEA 发布的《2025 年全球电动汽车展望》,中国持续稳居全球最大电动车市场。2024 年,中国电动汽车销量突破 900 万辆,约占全球总销量的 60%。电动车在新车总销量中的占比超过 40%,而在大型城市,这一比例则更高。
庞大的消费规模产生了三种经济效益:
-
将研发成本分摊至巨额产量,从而降低单车平均成本。
-
加速生产经验的积累(学习曲线效应)。
-
优化生产线,降低单位产品的固定成本。
彭博新能源财经(《2025 年电池价格调查》)指出,得益于产量提升,全球电池成本持续下降,而中国正是这一规模扩张进程的中心。

二、 掌控电池供应链:决定 30–40% 成本的关键因素
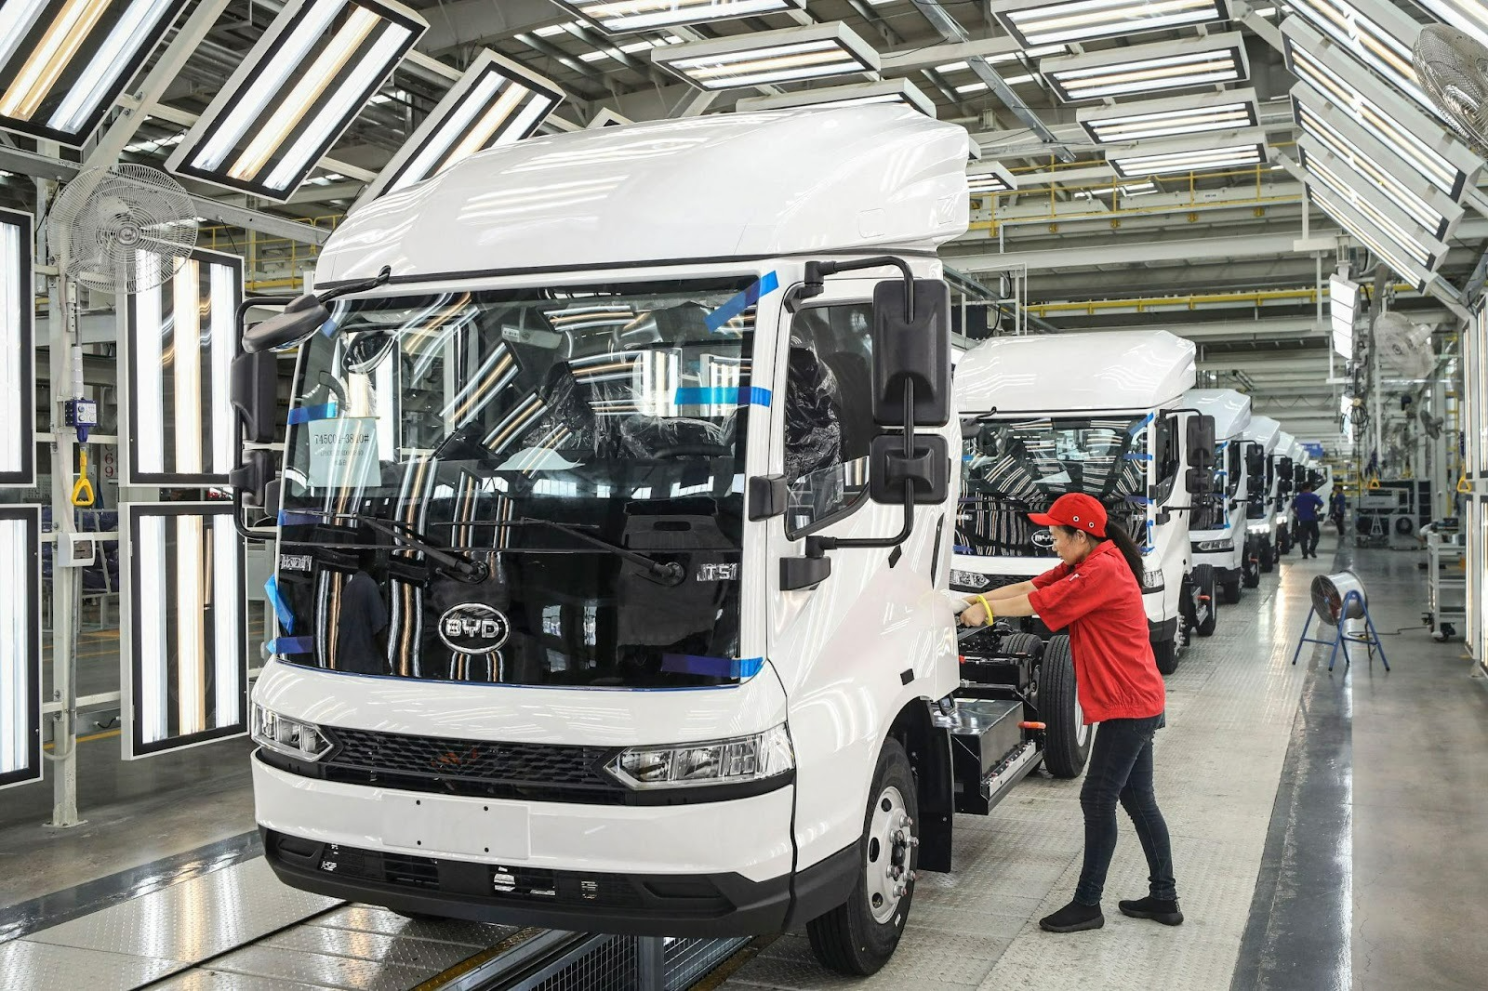
电池仍占电动车成本的 30–40% 左右。根据 SNE Research 2025 年的数据,中国企业占据了全球电动车电池生产超过 65% 的市场份额。其中,宁德时代 (CATL) 继续稳居全球最大电池制造商之位,而比亚迪 (BYD) 则是少数既生产整车又内部自产电池的企业之一。
IEA《2025 年关键矿物评估》显示:
-
中国约占全球锂精炼产能的 70%
-
占全球电池用石墨精炼产能的 85% 以上
-
在钴和锰的精炼方面也占据很高比例
掌控精炼环节(而不仅仅是组装)使得中国与依赖跨境供应链的制造商相比,能够大幅削减中间成本。
三、 LFP 技术路线:以成本优化而非参数最大化为导向
磷酸铁锂电池目前在中国电动车中占据主要份额。据彭博新能源财经 2025 年数据,磷酸铁锂电池的生产成本比高镍 NMC 电池低约 20–30%。磷酸铁锂电池具备三大经济优势:
-
不依赖昂贵的钴和镍
-
热稳定性更好,安全性更优
-
适配占据中国销量主流的平价车型
即便是特斯拉,也为其标准续航版车型采用中国生产的磷酸铁锂电池。这表明,这已非单纯的本土优势,而已成为全球产业标准。
四、 垂直整合与产业集群:成本结构的优化
荣鼎咨询 2026 年报告分析指出,在中西方某些车型约 4000–5000 美元的成本差价中,补贴仅占一小部分,估计不足 10%。
其余部分源于:
-
更深入的垂直整合
-
更低的管理成本
-
更大的生产规模
-
高度集中的产业集群
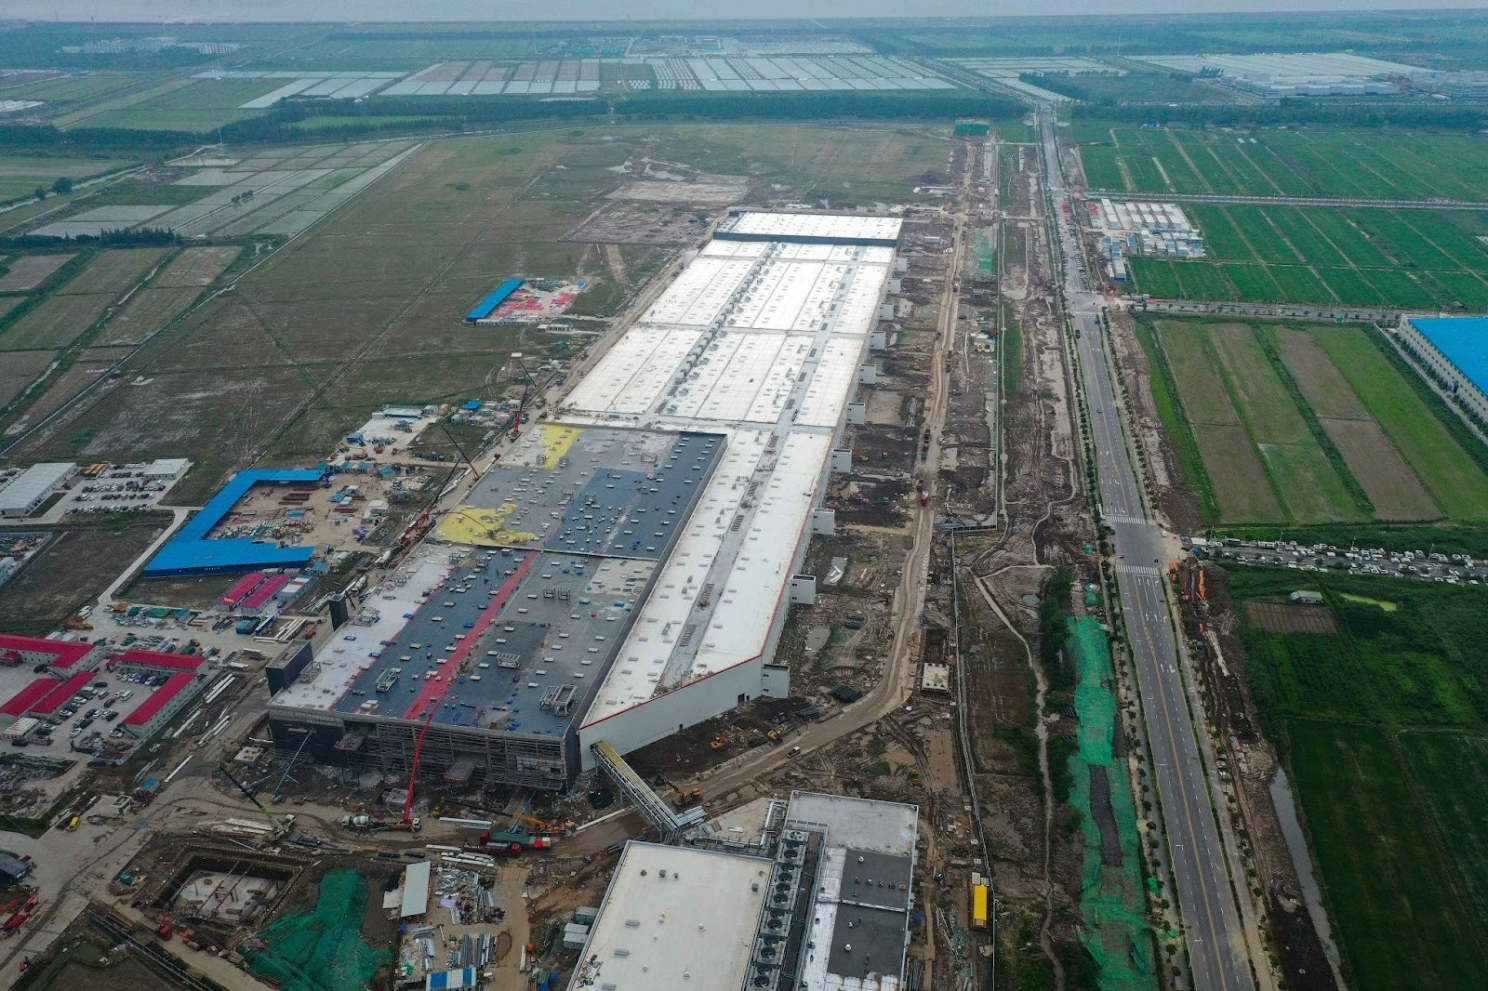
在中国,电池工厂、电机供应商、功率半导体器件厂商及整车组装厂通常位于同一地理集群内。这有效降低了物流、库存成本并缩短了供货周期。
反观美国和欧洲的供应链,则依然呈现分散状态,且部分零部件依赖从亚洲进口。

五、 长期产业政策:从补贴走向生态系统
根据 CSIS 2025 年的报告及 OECD 的政策更新信息,2009 年至 2023 年间,中国对电动汽车产业的支持总额估计约为 300 亿美元。
然而,比直接补贴更关键的是:
-
大规模的充电基础设施投资
-
城市公交和出租车的电动化
-
对本土电池生产的激励
-
对供应链本地化的要求
长达 15 年以上的政策连贯性助力产业走向成熟,而非依赖短期的刺激方案。
六、 激烈的本土竞争:压低利润空间
据中国乘用车市场信息联席会 2026 年数据,中国市场仍有数十个电动车品牌活跃参与竞争。激烈的竞争导致 2024–2025 年间多款车型的平均售价出现两位数的百分比降幅。
市场份额的压力迫使企业竭力优化成本,而非维持高利润率。当这些企业进军海外市场时,它们携带着已在激烈竞争环境中经过优化的成本结构。
七、 低价优势的边界
2026 年的报告也指出了若干可能缩小成本优势的因素:
-
锂价再度上涨(瑞银集团 2026 年估计,可能导致中型纯电动车单车成本增加约 500 美元)
-
欧盟征收的反补贴税
-
美国的电池本土化政策
然而,短期内,已经高度优化的成本结构仍将确保中国车企保有一定的优势。
结论
中国电动车的低廉价格不能简单归结为补贴问题。近年数据显示,中国的优势源于多重因素:
-
全球最大的本土市场规模
-
对电池供应链的掌控
-
成本最优的技术路线选择(磷酸铁锂电池)
-
垂直整合与高度集中的产业集群
-
长期且连贯的产业政策
-
强劲的本土市场竞争
=> 这是一个完整的经济-产业结构带来的成果。尽管西方可以运用贸易工具来调节竞争,但想要复刻一个类似的电池生态系统和生产集群,则仍需多年的投资、政策协调及本土能力建设。
Tác giả : Kim China