Góc nhìn cuối năm 2025 – từ Kim (KimChinaBiz)
Cuối năm 2025, bức tranh kinh tế Trung Quốc có lẽ không thể được hiểu chỉ qua các báo cáo GDP hay thống kê lạm phát. Để nhìn thấy sự thay đổi, đôi khi cần bắt đầu từ những hình ảnh rất nhỏ: một thanh niên ngủ lại trong ga tàu vì không đủ tiền thuê nhà, một lập trình viên ở Thâm Quyến nói “tốt nghiệp là thất nghiệp”, hay một chuỗi bánh ngọt lâu năm buộc phải rời khỏi Bắc Kinh.
Trung Quốc không sụp đổ. Nhưng họ đang đi vào một giai đoạn tái cấu trúc sâu, nơi nhiều mô hình kinh doanh cũ bị “rơi rụng”, và các động lực tiêu dùng – sản xuất – đầu tư chuyển hướng rõ rệt.
Là người làm kết nối & vận hành giữa Việt Nam và Trung Quốc, dưới đây là cách tôi nhìn thấy giai đoạn chuyển mình này.
1. Những con số thì sáng – nhưng đời sống thì không sáng như vậy
Thống kê chính thức cho thấy thất nghiệp thanh niên tháng 10 ở mức 17,3% – “thấp nhất từ tháng 7”. Số sinh viên tốt nghiệp tiếp tục lập kỷ lục: từ 10,7 triệu (2022) lên 12,22 triệu (2025), dự kiến 12,7 triệu (2026).
Nhưng đằng sau các con số “đẹp” là một thực tế đáng suy ngẫm hơn nhiều.
Một thanh niên 29 tuổi ở Côn Sơn – Tô Châu ngủ lại ga tàu suốt nhiều năm để tiết kiệm chi phí sinh hoạt. Một kỹ sư phần mềm trẻ nói rằng chỉ cần nhìn thấy chữ “tìm việc” là thấy… buồn nôn.
Khi lớp trẻ – lực lượng tiêu dùng chính – mất niềm tin vào tương lai tài chính, họ sẽ ngay lập tức thắt chặt chi tiêu, trì hoãn các quyết định lớn, và làm cho toàn bộ hệ thống kinh tế chuyển sang chế độ phòng thủ.
2. Tiêu dùng yếu đi – nhưng không biến mất: nó đang… biến dạng
Người ngoài thường nói: “Người Trung Quốc đang tiêu ít đi.”
Nhưng sự thật tinh vi hơn: tiêu dùng không biến mất, mà đang dời từ nhu cầu thiết yếu sang nhu cầu cảm xúc.
2.1. Tầng thiết yếu: thu hẹp mạnh và đầy áp lực
Nhóm ăn uống – sinh hoạt – siêu thị đang chịu tác động rõ nhất.
- Tuần cuối tháng 10/2025: ít nhất 33 cửa hàng từ 32 thương hiệu phải đóng cửa, hơn một nửa thuộc F&B.
- Burger King: 6 tháng mất 107 cửa hàng (từ 1.474 → 1.367).
- KFC Nam Kinh: một cửa hàng hoạt động gần 29 năm phải đóng cửa.
- 85°C: từng hơn 500 cửa hàng, nay rút khỏi Bắc Kinh, còn khoảng 400 và tiếp tục đóng dần.

Bán lẻ truyền thống cũng không sáng hơn:
- Năm 2024: Trung Quốc mất 3.037 siêu thị, tương đương gần 10% tổng số siêu thị cả nước.
- Top100 siêu thị: đóng 2.750 điểm chỉ trong một năm.
- Yonghui – “anh cả siêu thị”:
- 3 quý đầu 2025 đóng 325 cửa hàng
- Quý 3 đóng ròng 102 cửa hàng, chỉ mở… 2
- Doanh thu giảm 22%
- Lỗ ròng 710 triệu NDT
Điều đáng nói: nhiều cửa hàng đóng cửa nằm ở vị trí đắc địa tại Thâm Quyến, từng đạt chứng nhận “cửa hàng chất lượng toàn quốc”.

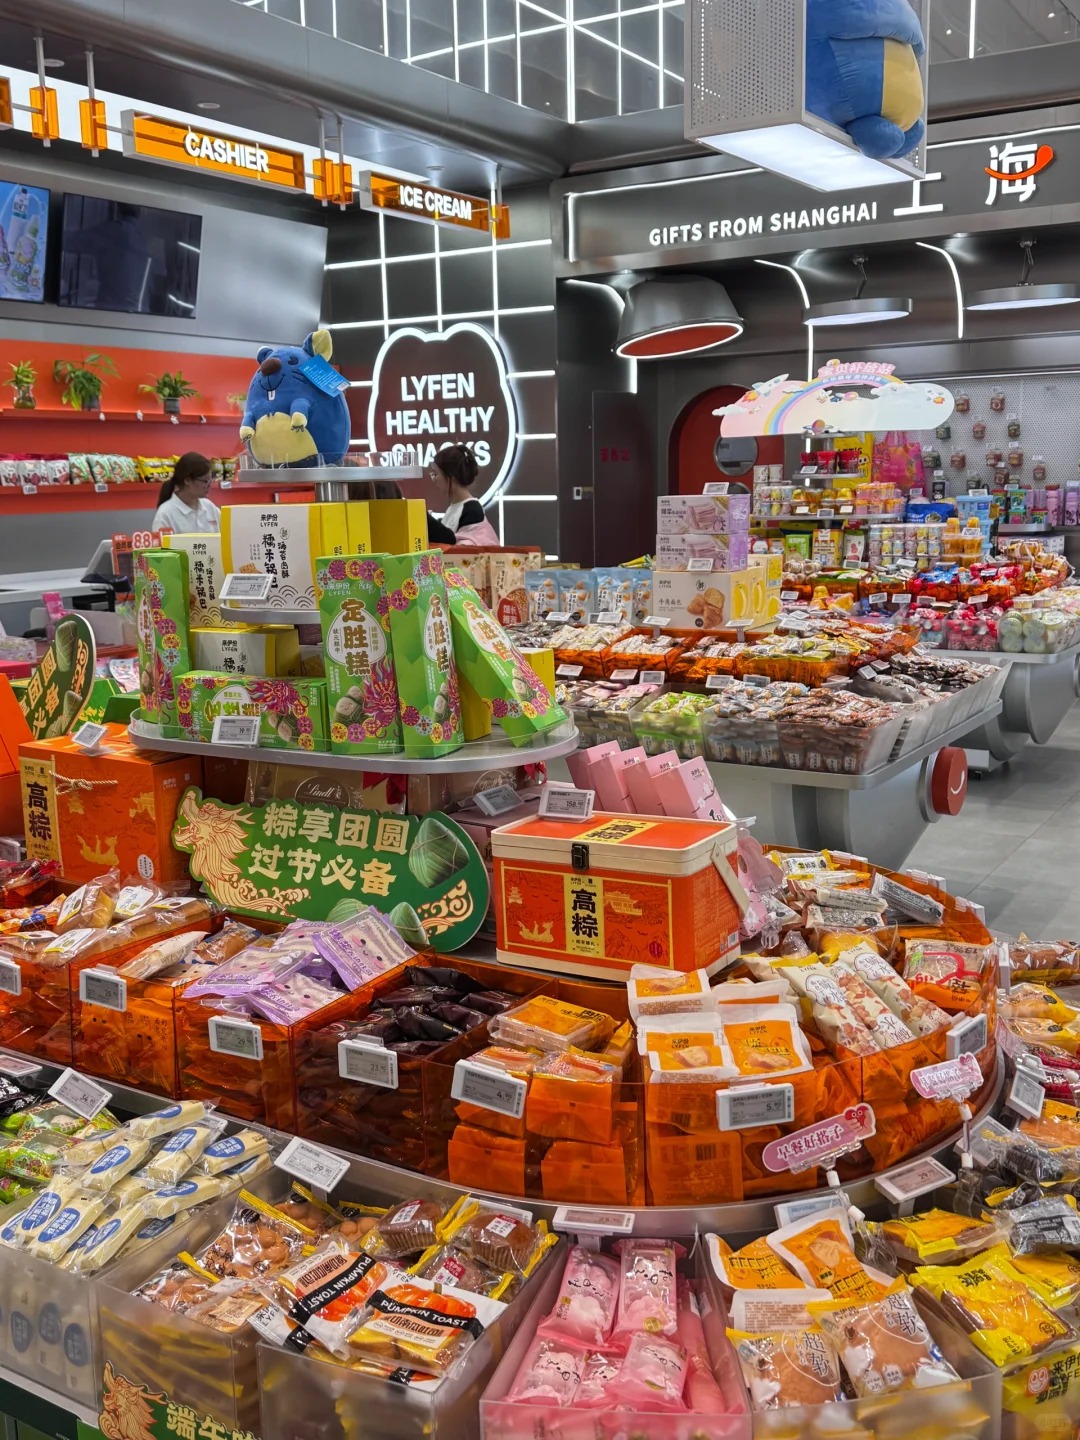
Ngay cả nhóm “bất chấp chu kỳ kinh tế” như đồ ăn vặt cũng lao đao:
- Laiyifen:
- Doanh thu tăng 13,12% nhưng lỗ 125 triệu NDT
- Lỗ gần gấp ba cùng kỳ
- Biên lợi nhuận gộp giảm 9 điểm %, còn khoảng 31,6%
- Nửa đầu năm đóng 493 cửa hàng
Những con số này chỉ ra: người dân đang quay về mức chi tiêu tối thiểu, ưu tiên giá trị – giá tiền, và mạnh tay cắt bỏ mọi khoản “tự thưởng” hay “ăn cho vui”.
2.2. Tầng cảm xúc: trung tâm thương mại – tiêu dùng trải nghiệm trỗi dậy
Ở chiều ngược lại, nhiều trung tâm thương mại lại ghi nhận tăng trưởng ổn định. Lý do?
Không phải vì người dân mua nhiều gạo, dầu hay nhu yếu phẩm hơn – mà vì họ tới trung tâm thương mại để tránh áp lực, tìm trải nghiệm và cảm xúc tích cực.
Chiến lược của các trung tâm thương mại:
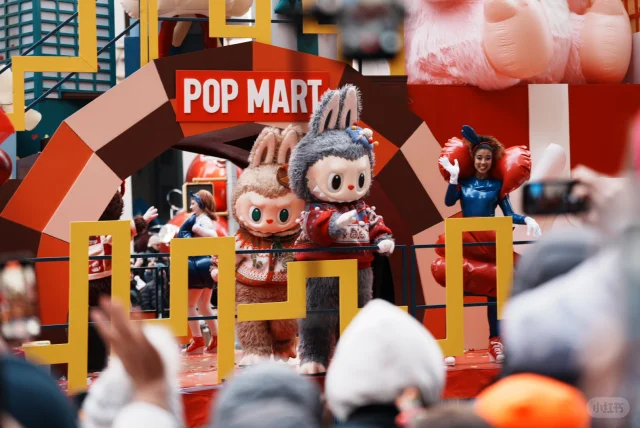
(1) Đưa thương hiệu IP thời thượng vào vị trí đắc địa:
Nezha, Wukong, Labubu, Pop Mart, Popop…
(2) Biến mình thành “không gian thứ ba”:
Nơi người trẻ đi dạo, xem triển lãm, chụp ảnh, thử VR.
(3) Bán trải nghiệm – không bán hàng hóa.
Ví dụ:
- Grand Gateway 66 (Thượng Hải):
Pop Mart Collection và Popop được đặt cạnh các brand xa xỉ tại tầng 1 và đạt doanh thu vượt kỳ vọng. - Gonglian City Center (Hàng Châu):
Từ một khu chợ quần áo cũ → tái sinh thành trung tâm thương mại tập trung IP, VR.
Doanh thu 2025 dự kiến gần 1 tỷ NDT, tăng trưởng bình quân 20%/năm từ 2019.
Tất cả cho thấy một nghịch lý quen thuộc của Trung Quốc: Người dân giảm ăn nhà hàng, giảm mua siêu thị…nhưng vẫn chi cho những thứ khiến họ cảm thấy vui – dễ chịu – được thuộc về. Đó chính là emotion-driven spending – tiêu dùng cảm xúc. Và nó đang trở thành động lực chính của thị trường.
Ý nghĩa với doanh nghiệp Việt:
- Không thể vào Trung Quốc với tư duy “giá rẻ – nhiều – tiện”.
- Không thể thắng bằng volume như giai đoạn 2010–2020.
- Người Trung Quốc mua cảm xúc nhiều hơn mua sản phẩm.
3. Thế hệ doanh nghiệp cũ đang rơi rụng
Các doanh nghiệp truyền thống từng thống lĩnh ngành đang bước vào giai đoạn thoái trào. Phú Quý Điểu – nhà máy giày từng có 3.000 cửa hàng và gần 10.000 nhân viên – phá sản hoàn toàn vào năm nay. Nhiều nhà máy rượu trắng ở Mao Đài Trấn, vốn là “thủ phủ rượu trắng” của Trung Quốc, phải ngừng hoạt động hàng loạt vì siết chặt chi tiêu công vụ và kinh tế chung suy yếu. Trong số 868 nhà máy dược cấp phép, chỉ hơn 100 còn thực sự hoạt động.
Những điều này không đơn thuần là “chu kỳ ngành”, mà cho thấy những mô hình kinh doanh dựa vào mở rộng số lượng, thuê mặt bằng lớn, nhân sự đông, chi phí cố định cao… đang không còn phù hợp với bối cảnh mới.
4. Chuỗi cung ứng đang rời khỏi Trung Quốc – nhưng không phải vì họ yếu đi
Trong 10 tháng đầu năm, riêng tại Chiết Giang đã có ít nhất 60 doanh nghiệp chuyển dây chuyền sang Việt Nam và Malaysia. Con số thực tế có thể vượt 100. Doanh nghiệp Trung Quốc không bỏ Trung Quốc, mà đang mở thêm “chân” tại Đông Nam Á để giữ đơn hàng từ Mỹ và châu Âu – vốn đang yêu cầu đa dạng hóa nguồn cung.
Việt Nam được hưởng lợi vì nằm đúng điểm giao: gần Trung Quốc, nguồn lao động trẻ, dễ mở nhà máy vệ tinh. Nhưng điều này cũng mang theo rủi ro: doanh nghiệp Trung Quốc mang theo cả chuỗi cung ứng, quản trị và tốc độ vận hành cực nhanh, buộc doanh nghiệp Việt phải nâng cấp để không bị lép vế ngay trên sân nhà.
5. Vậy doanh nghiệp Việt Nam cần hiểu điều gì từ những biến động này?
Kinh tế Trung Quốc đang chuyển từ mô hình “mở rộng bằng số lượng” sang mô hình “tinh gọn bằng chất lượng”. Và trong thời gian chuyển tiếp này, rất nhiều mảnh ghép cũ sẽ biến mất, còn các cơ hội mới sẽ dành cho những doanh nghiệp hiểu rõ bối cảnh và biết cách thích nghi.
Với Việt Nam, đây vừa là thời cơ, vừa là thử thách. Các ngành sản xuất có cơ hội tiếp nhận dây chuyền, các nhà bán lẻ có thể học bài học đắt giá từ phía Trung Quốc, còn những doanh nghiệp muốn vào thị trường Trung Quốc phải thay đổi tư duy: không bán giá rẻ, không bán số lượng, mà bán trải nghiệm, bán câu chuyện, bán cảm xúc, bán sự tinh tế – thứ mà người tiêu dùng Trung Quốc lúc này đang thực sự tìm kiếm.
Tôi tin rằng Trung Quốc không suy tàn, nhưng đang thay đổi vai trò của mình trong chuỗi giá trị toàn cầu. Và cũng như mọi cuộc chuyển dịch lớn, những ai hiểu sớm – hành động sớm – sẽ là người chiến thắng.
Kim
Giám đốc KimChinaBiz – Kết nối & Vận hành kinh doanh Việt – Trung
Tác giả : Kim China