Năm 2025, Trung Quốc bán ra thế giới nhiều hơn mua vào gần 1.2 nghìn tỷ USD, một kỷ lục thặng dư thương mại chưa từng có trong lịch sử nước này (Tổng cục Hải quan Trung Quốc, 01/2026). Thế nhưng đến tháng 8/2026, doanh số bán lẻ của thị trường 1.4 tỷ dân chỉ nhích 0.4%, thấp hơn cả mức lạm phát 0.8% cùng tháng (NBS China, 09/2026). Hai con số này đặt cạnh nhau cho thấy bản chất của Kế hoạch 5 năm lần thứ 15 (giai đoạn 2026 đến 2030): Bắc Kinh đặt cược rằng người tiêu dùng trong nước sẽ thay nhà máy và công trường làm động cơ tăng trưởng, trong khi dữ liệu hiện tại lại đang chạy theo hướng ngược lại.
Câu hỏi lớn là canh bạc này có thắng không, và Việt Nam, quốc gia đang nhập siêu hàng tỷ USD mỗi năm từ Trung Quốc, sẽ được gì hoặc mất gì từ kết quả đó.
Kế hoạch 5 năm lần thứ 15 của Trung Quốc cam kết điều gì về tiêu dùng?
Tháng 3/2026, kỳ họp thứ tư Quốc hội Trung Quốc khóa 14 đã thông qua Đề cương Kế hoạch 5 năm lần thứ 15, trong đó xác định tỷ lệ tiêu dùng hộ gia đình* trên GDP phải “tăng đáng kể” và nhu cầu nội địa phải trở thành động lực chính của tăng trưởng (HKTDC Research, 03/2026). Bốn tháng sau, ngày 13/07/2026, Quốc vụ viện phê duyệt kế hoạch 5 năm đầu tiên trong lịch sử dành riêng cho việc mở rộng tiêu dùng, do Ủy ban Cải cách và Phát triển Quốc gia (NDRC) cùng Bộ Thương mại soạn thảo, với mục tiêu tổng mức bán lẻ đạt khoảng 60 nghìn tỷ NDT vào năm 2030 (Cổng thông tin Chính phủ Trung Quốc, 07/2026).
Về mặt hình thức, đây là bước ngoặt lớn vì tiêu dùng lần đầu được nâng từ công cụ kích thích ngắn hạn lên thành trụ cột chiến lược dài hạn.
Con số 40%: người Trung Quốc chi tiêu ít đến mức nào?
Tỷ lệ tiêu dùng hộ gia đình năm 2024 của Trung Quốc ở mức 40.0% GDP (NBS China qua CEIC, 2025), trong khi con số này ở các nền kinh tế phát triển thường dao động từ 60% đến 70% (CKGSB Knowledge, 09/2026). Hãy hình dung nền kinh tế Trung Quốc như một xưởng gia đình làm ra 100 đồng mỗi ngày, nhưng cả nhà chỉ tiêu 40 đồng cho ăn uống, học hành và giải trí. Phần còn lại được dồn vào mua thêm máy móc, xây thêm nhà xưởng, và số hàng làm ra vượt quá sức tiêu của gia đình buộc phải đem bán sang hàng xóm. Đó chính là gốc rễ của thặng dư thương mại khổng lồ, và cũng là lý do các nước láng giềng như Việt Nam cảm nhận rõ “dòng chảy tràn” hàng hóa Trung Quốc.
Mục tiêu 60 nghìn tỷ NDT thực ra khiêm tốn hơn nhiều so với vẻ ngoài
Năm 2025, tổng mức bán lẻ của Trung Quốc lần đầu vượt mốc 50 nghìn tỷ NDT, đạt 50.12 nghìn tỷ NDT và tăng 3.7% (NBS China, 01/2026). Để chạm mốc 60 nghìn tỷ NDT vào năm 2030, bán lẻ chỉ cần tăng bình quân khoảng 3.7% mỗi năm theo giá danh nghĩa (tính toán của tác giả), tức là đúng bằng tốc độ của năm 2025. Nói cách khác, kế hoạch được truyền thông như một cú chuyển mình lịch sử lại đặt ra mục tiêu chỉ ở mức “giữ nguyên nhịp cũ”.
Điều đáng chú ý hơn là Báo cáo công tác Chính phủ và báo cáo của NDRC tại kỳ họp tháng 3 đều không đưa ra con số cụ thể cho tỷ lệ tiêu dùng hộ gia đình mục tiêu, theo phân tích của Stephen Roach, cựu Chủ tịch Morgan Stanley châu Á (Roach, 03/2026). Trong khi đó, chính mục tiêu khiêm tốn này đang bị trượt, bởi bán lẻ 8 tháng đầu năm 2026 chỉ tăng 1.1% (NBS China qua Trading Economics, 09/2026).
Dữ liệu năm 2026 đang nói gì về cú chuyển hướng sang tiêu dùng?
Bảng dưới đây tóm tắt các chỉ số then chốt, và chúng cho thấy nền kinh tế Trung Quốc đang đi bằng hai chân dài ngắn rất khác nhau.
| Chỉ số | Năm 2025 | Mới nhất năm 2026 | Nguồn |
|---|---|---|---|
| Tăng trưởng GDP | 5.0% | 4.7% (6 tháng), riêng Q2 chỉ 4.3% | NBS China |
| Bán lẻ hàng tiêu dùng | +3.7% | +0.4% (tháng 8), +1.1% (8 tháng) | NBS China |
| Đầu tư tài sản cố định | giảm 3.8% | giảm 7.2% (8 tháng) | NBS China |
| Đầu tư bất động sản | giảm 17.2% | giảm 19.9% (8 tháng) | NBS China |
| Thặng dư thương mại | gần 1.2 nghìn tỷ USD | 805.5 tỷ USD (8 tháng) | Hải quan Trung Quốc |
| Xuất khẩu (tính bằng USD) | +5.5% | +25% (tháng 8) | Hải quan Trung Quốc |
| Thất nghiệp đô thị | 5.3% (tháng 8) | NBS China |
Chân xuất khẩu đang chạy rất nhanh nhờ làn sóng đầu tư hạ tầng trí tuệ nhân tạo toàn cầu, khi xuất khẩu chất bán dẫn tháng 8/2026 tăng 129.8% và ô tô tăng 43% so với cùng kỳ (Hải quan Trung Quốc qua AP, 09/2026). Ngược lại, chân nội địa gồm cả tiêu dùng lẫn đầu tư đang yếu đi, và năm 2025 đánh dấu lần đầu tiên đầu tư tài sản cố định giảm cả năm kể từ khi có dữ liệu thống kê nhất quán (China Briefing, 01/2026). Chính NBS cũng thừa nhận nền kinh tế đang đối mặt tình trạng “cung mạnh, cầu yếu” trong thông cáo quý II (NBS China, 07/2026).
Gói hỗ trợ cuối tháng 9/2026 tiết lộ điều gì?
Ngày 28/09/2026, Quốc vụ viện tuyên bố sẽ triển khai “một gói chính sách bổ sung” để bảo vệ mục tiêu tăng trưởng năm (Bloomberg, 09/2026). Hai ngày sau, Ngân hàng Nhân dân Trung Quốc điều chỉnh công cụ PSL* nhằm khuyến khích các ngân hàng chính sách rót vốn cho dự án hạ tầng “sáu mạng lưới”, đồng thời Bộ Tài chính cùng các cơ quan quản lý công bố hỗ trợ lãi suất vay mua nhà trong một năm, áp dụng từ 01/10/2026 (Cổng thông tin Chính phủ Trung Quốc, 30/09/2026). Đây là lần đầu tiên chính quyền trung ương trực tiếp trợ cấp lãi vay mua nhà (BigGo Finance, 09/2026).
Văn kiện nói về tiêu dùng, nhưng khi mục tiêu tăng trưởng bị đe dọa, phản xạ chính sách vẫn quay về hạ tầng và bất động sản, hai động cơ cũ mà kế hoạch tuyên bố muốn thay thế. Thêm vào đó, quy mô chương trình trợ giá đổi cũ lấy mới năm 2026 đã giảm từ 300 tỷ xuống 250 tỷ NDT (ING, 03/2026), và nhà kinh tế Julian Evans-Pritchard của Capital Economics nhận định sức mua yếu hiện nay một phần là “trả giá” cho việc chương trình này đã kéo nhu cầu về trước trong năm 2025 (Reuters, 08/2026).
Vì sao người Trung Quốc giàu lên nhưng vẫn ngại chi tiêu?
Nguyên nhân gốc rễ nằm ở cấu trúc, và vì vậy không thể giải quyết bằng phiếu giảm giá hay trợ cấp đổi tủ lạnh.
Thứ nhất, tâm lý tiết kiệm phòng ngừa*. Theo Betty Wang, Trưởng bộ phận nghiên cứu Đông Bắc Á của Oxford Economics, hệ thống chia sẻ rủi ro xã hội còn hạn chế khiến các hộ gia đình phải tự tích lũy cho y tế, giáo dục, nhà ở và hưu trí, từ đó củng cố thói quen tiết kiệm (CKGSB Knowledge, 09/2026). Khi tỷ lệ sinh năm 2025 xuống mức thấp kỷ lục và dân số già đi nhanh, áp lực này càng nặng hơn.
Thứ hai, tài sản nhà đất bốc hơi. Bất động sản là kênh tích lũy chính của tầng lớp trung lưu Trung Quốc, và giá nhà mới tháng 7/2026 vẫn giảm 3.2% so với cùng kỳ (Reuters, 08/2026). Khi tài sản lớn nhất của gia đình mất giá liên tục, người ta thắt lưng buộc bụng dù thu nhập hàng tháng chưa giảm.
Thứ ba, phân phối thu nhập chưa nghiêng về hộ gia đình. Nghiên cứu của Guotai Haitong cho thấy từ năm 1995, hiệu quả tái phân phối kém đã kéo tỷ lệ tiêu dùng giảm 2.2 điểm phần trăm, còn việc thiếu kênh tạo thu nhập từ tài sản kéo giảm thêm 1.4 điểm (GTHT Macro Research, 11/2025).
Thứ tư, rào cản hộ khẩu*. Hàng trăm triệu lao động nhập cư sống ở thành phố nhưng không được hưởng đầy đủ dịch vụ công tại đó, vì vậy họ gửi tiền về quê và tiết kiệm thay vì chi tiêu tại nơi làm việc.
Bốn nguyên nhân này đều đòi hỏi cải cách tài khóa và an sinh xã hội ở quy mô lớn, trong khi đó lại là những cải cách khó nhất về mặt chính trị vì phải chuyển nguồn lực từ chính quyền địa phương và doanh nghiệp nhà nước sang người dân.
Lịch sử nói gì về những lần Trung Quốc hứa tăng tiêu dùng?
Bắc Kinh từng đặt mục tiêu này từ hơn hai thập kỷ trước. Kế hoạch 5 năm lần thứ 10 (2001 đến 2005) từng nhắm tỷ lệ tiêu dùng khoảng 50%, nhưng thực tế tỷ lệ này lại giảm, và chỉ có giai đoạn Kế hoạch 5 năm lần thứ 9 và lần thứ 12 chứng kiến tỷ lệ tiêu dùng đi lên (GTHT Macro Research, 11/2025). Bài học được các nhà nghiên cứu Trung Quốc rút ra là cải cách cấu trúc mới quyết định kết quả, còn khẩu hiệu thì không.
Bài học quốc tế rõ nhất đến từ Nhật Bản. Năm 1986, sau Hiệp định Plaza, Báo cáo Maekawa khuyến nghị Nhật Bản chuyển từ tăng trưởng dựa vào xuất khẩu sang dựa vào nhu cầu nội địa. Tokyo thực hiện mục tiêu đó chủ yếu bằng tiền rẻ và đầu tư công thay vì tăng thu nhập hộ gia đình, và kết quả là bong bóng tài sản cuối thập niên 1980 rồi “thập kỷ mất mát” sau năm 1990. Phản xạ chính sách của Bắc Kinh cuối tháng 9/2026, khi rót vốn vào hạ tầng và trợ cấp lãi vay mua nhà, có nét tương đồng đáng lo ngại với con đường đó, dù quy mô và bối cảnh không hoàn toàn giống nhau.
Ba kịch bản đến năm 2030: Việt Nam được gì, mất gì?
Mức độ chắc chắn của dự báo kịch bản cơ sở là trung bình, bởi hướng đi chính sách đã rõ nhưng mức độ quyết liệt của cải cách an sinh và thu nhập vẫn là ẩn số. Xác suất dưới đây là ước tính của tác giả, dựa trên khoảng dự báo 42.2% đến 47% cho tỷ lệ tiêu dùng hộ gia đình năm 2030 của Guotai Haitong (GTHT Macro Research, 11/2025).
| Kịch bản | Tỷ lệ tiêu dùng hộ gia đình 2030 | Trung Quốc | Quốc tế | Việt Nam |
|---|---|---|---|---|
| Cơ sở (khoảng 55%) | 42% đến 43% | Tăng trưởng quanh 4%, thặng dư vẫn trên 1 nghìn tỷ USD/năm | Căng thẳng thương mại leo thang, thêm hàng rào thuế quan | Nhập siêu từ Trung Quốc tiếp tục cao; cơ hội xuất khẩu nông sản và dịch vụ tăng chậm |
| Lạc quan (khoảng 20%) | Trên 45% | Cải cách hộ khẩu, lương hưu, chi an sinh mạnh | Nhập khẩu của Trung Quốc từ châu Á tăng, căng thẳng thương mại dịu | Cơ hội lớn cho nông sản, hàng tiêu dùng, du lịch và dịch vụ hướng tới khách Trung Quốc |
| Bi quan (khoảng 25%) | Quanh 40% | Tiêu dùng đình trệ, giảm phát quay lại, xuất khẩu bị đẩy mạnh hơn | Làn sóng phòng vệ thương mại toàn cầu | Hàng giá rẻ chuyển hướng sang ASEAN, doanh nghiệp sản xuất trong nước bị ép giá mạnh |
Lớp quốc tế: thế giới đang phản ứng thế nào?
Thế giới đã bắt đầu cảm nhận hệ quả của một Trung Quốc tiêu dùng yếu nhưng sản xuất mạnh. Bộ trưởng Tài chính Mỹ Scott Bessent gọi thặng dư của Trung Quốc là rào cản đối với tăng trưởng toàn cầu, và trong tháng 8/2026, xuất khẩu của Trung Quốc sang Đông Nam Á tăng 30.2%, cao hơn nhiều so với mức tăng 6.6% sang EU (AP, 09/2026). Điều này có nghĩa ASEAN đang trở thành nơi hấp thụ chính lượng hàng mà người tiêu dùng Trung Quốc không mua, và Việt Nam đứng ở tuyến đầu.
Kéo về Việt Nam: những con số đáng lo ngại
Năm 2025, Việt Nam nhập khẩu 186 tỷ USD hàng hóa từ Trung Quốc, xuất khẩu 70.4 tỷ USD và nhập siêu 115.6 tỷ USD (Cục Hải quan, 01/2026). Chỉ trong 8 tháng đầu năm 2026, nhập khẩu từ Trung Quốc đã đạt 161.9 tỷ USD và tăng 37.3%, trong khi mức nhập siêu lên tới 107.7 tỷ USD, tăng 41.7% so với cùng kỳ (Cục Thống kê, 09/2026). Với tốc độ này, mức nhập siêu cả năm 2026 nhiều khả năng sẽ vượt xa kỷ lục của năm 2025.
Phần lớn hàng nhập khẩu là tư liệu sản xuất phục vụ chuỗi điện tử và máy móc, tuy nhiên hàng tiêu dùng thành phẩm cũng tăng nhanh. Lượng ô tô nguyên chiếc nhập từ Trung Quốc trong 8 tháng đạt 44,335 chiếc, tương đương hơn 92% của cả năm 2025 (Cục Hải quan, 09/2026). Trong khi đó, chiều ngược lại cho thấy người tiêu dùng Trung Quốc vẫn thận trọng, khi lượng khách Trung Quốc đến Việt Nam trong 9 tháng năm 2026 đạt 3.9 triệu lượt nhưng chỉ tăng 1.5% (Cục Du lịch Quốc gia Việt Nam, 10/2026).
Từ đó, doanh nghiệp Việt Nam có thể cân nhắc ba hướng hành động cụ thể:
- Nhắm vào tiêu dùng dịch vụ và trải nghiệm thay vì hàng hóa phổ thông. Kế hoạch tiêu dùng của Trung Quốc ưu tiên chăm sóc người cao tuổi, y tế, văn hóa, du lịch và giáo dục, vì vậy các sản phẩm sức khỏe, đặc sản và tour trải nghiệm của Việt Nam có dư địa tốt hơn hàng tiêu dùng đại trà vốn đang dư thừa tại Trung Quốc.
- Chuẩn bị năng lực cạnh tranh và phòng vệ trên sân nhà. Doanh nghiệp sản xuất hàng tiêu dùng, thép, ô tô và đồ gia dụng nên theo dõi sát giá nhập khẩu, đồng thời chủ động phối hợp với hiệp hội ngành khi cần sử dụng công cụ phòng vệ thương mại.
- Tận dụng đầu vào giá rẻ nhưng kiểm soát xuất xứ. Nguyên liệu và linh kiện Trung Quốc giá thấp giúp giảm chi phí, tuy nhiên doanh nghiệp xuất khẩu sang Mỹ cần quản lý chặt quy tắc xuất xứ để tránh rủi ro bị xem là trung chuyển.
Góc nhìn từ người trong cuộc
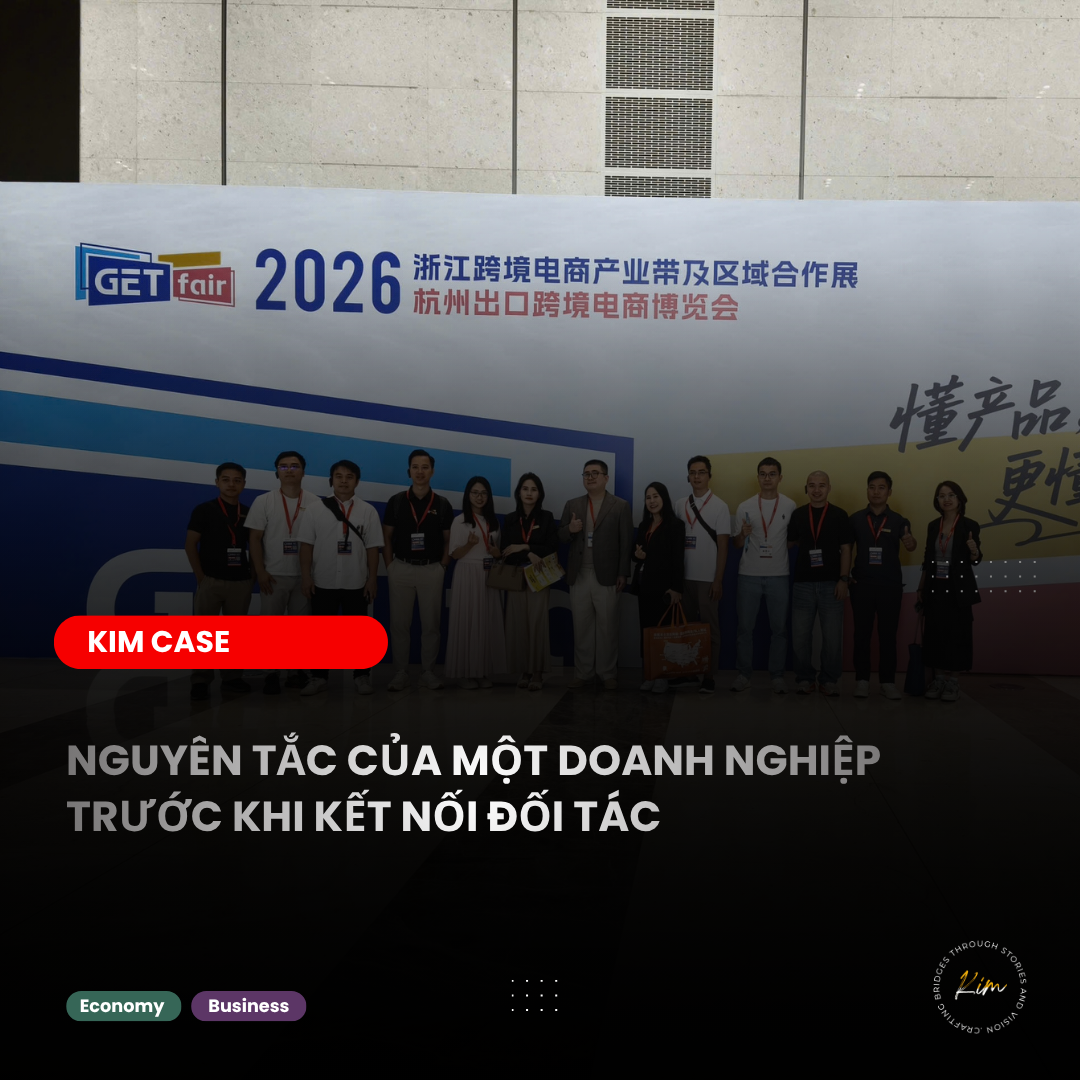
Là một người thường xuyên đi lại giữa thị trường Trung Quốc và Việt Nam, điều tôi thấy rõ nhất trong năm nay là khoảng cách giữa thông điệp trên văn kiện và câu chuyện trong gian hàng hội chợ. Trên văn kiện, Bắc Kinh nói về tiêu dùng nội địa, nhưng tại các hội chợ, rất nhiều nhà sản xuất Trung Quốc chủ động hỏi về đại lý tại Việt Nam và Đông Nam Á, bởi sức mua trong nước không đủ hấp thụ công suất của họ. Theo tôi, Việt Nam học được hai điều từ chuyện này. Thứ nhất, tiêu dùng chỉ bền vững khi đến từ thu nhập ổn định và một mạng lưới an sinh đủ tin cậy để người dân dám chi tiêu, còn phiếu giảm giá chỉ tạo ra những đợt tăng ngắn. Thứ hai, chờ đợi “người tiêu dùng Trung Quốc thức dậy” là chiến lược rủi ro, vì vậy doanh nghiệp Việt nên chủ động tìm những phân khúc ngách nơi nhu cầu đang thực sự tăng và đến tận nơi để gặp đối tác phân phối.
Liệu bức tranh có đang bi quan quá mức?
Tuy nhiên, bức tranh sẽ không hoàn chỉnh nếu bỏ qua những tín hiệu tích cực mà số liệu bán lẻ hàng tháng không phản ánh hết.
Trước hết, chỉ số bán lẻ chủ yếu đo hàng hóa, trong khi tiêu dùng dịch vụ như du lịch, ăn uống trải nghiệm và chăm sóc sức khỏe đang tăng nhanh hơn. Tính theo phía cầu, tiêu dùng cuối cùng đã đóng góp 52% tăng trưởng GDP năm 2025 (PwC China dẫn số liệu NBS, Q1/2026). Ngay cả trong nhóm hàng hóa, nếu loại trừ ô tô, nhóm chịu tác động mạnh nhất từ việc trợ giá năm 2025 kéo nhu cầu về trước, bán lẻ 8 tháng đầu năm 2026 vẫn tăng 2.7%, cao gấp hơn hai lần con số chung 1.1% (NBS China qua Trading Economics, 09/2026). NBS cũng lưu ý rằng nếu tính theo giá hiện hành, hoạt động kinh tế quý II thực tế còn tăng tốc so với quý I (NBS China, 07/2026). Về dài hạn, tỷ lệ tiêu dùng hộ gia đình đã chạm đáy khoảng 34.9% năm 2010 và tăng dần lên 40.0% năm 2024 (CEIC, 2025), tức là xu hướng tái cân bằng vẫn đang diễn ra, chỉ là chậm hơn kỳ vọng.
Thứ hai, có bằng chứng cho thấy chuyển tiền trực tiếp tới người thu nhập thấp đang phát huy tác dụng. Trong quý I/2026, thu nhập từ chuyển giao của cư dân nông thôn tăng 6.2% so với 4.3% ở thành thị, và chi tiêu ở nông thôn tăng nhanh gần gấp đôi thành thị (Daxue Consulting dẫn số liệu NBS, 08/2026). Quỹ Tiền tệ Quốc tế cũng ước tính rằng việc tăng gấp đôi chi tiêu xã hội ở các vùng có đông dân nông thôn có thể nâng tỷ lệ tiêu dùng tư nhân trên GDP thêm 1.8 điểm phần trăm, với chi phí chỉ khoảng 1% GDP mỗi năm (IMF Article IV, 2026). Các khoản trợ cấp nuôi con nhỏ và trợ cấp dịch vụ chăm sóc người cao tuổi mới triển khai cũng được phía Trung Quốc kỳ vọng sẽ khơi thông thêm sức mua.
Cuối cùng, khả năng điều chỉnh của Bắc Kinh từng bị đánh giá thấp nhiều lần. Mục tiêu 60 nghìn tỷ NDT vốn khiêm tốn hoàn toàn có thể đạt được nếu gói chính sách quý IV/2026 nghiêng mạnh hơn về hộ gia đình, và tín hiệu PMI tháng 9 trở lại vùng mở rộng cho thấy nền kinh tế chưa rơi vào vòng xoáy suy giảm.
Dù vậy, những tín hiệu tích cực này chưa thay đổi kết luận cốt lõi, tốc độ tái cân bằng hiện nay quá chậm so với quy mô thặng dư thương mại, và chừng nào công cụ chính sách vẫn ưu tiên hạ tầng và bất động sản, người tiêu dùng Trung Quốc sẽ chưa thể gánh vai trò động cơ chính.
Kết luận: Việt Nam nên chuẩn bị gì trước canh bạc của Bắc Kinh?
Kế hoạch 5 năm lần thứ 15 đánh dấu lần đầu Trung Quốc đặt tiêu dùng vào vị trí chiến lược trung tâm, tuy nhiên mục tiêu định lượng khiêm tốn và phản xạ chính sách thiên về đầu tư cho thấy Bắc Kinh vẫn đang đặt cược hai cửa. Trong ngắn hạn, cỗ máy xuất khẩu được thúc đẩy bởi làn sóng AI vẫn sẽ là trụ đỡ chính, và điều đó đồng nghĩa áp lực hàng hóa lên ASEAN, đặc biệt là Việt Nam, sẽ còn tăng.
Với doanh nghiệp Việt Nam, chiến lược hợp lý là phòng thủ trên sân nhà bằng chất lượng và năng lực cạnh tranh, đồng thời tấn công có chọn lọc vào những phân khúc tiêu dùng dịch vụ mà chính Bắc Kinh đang ưu tiên. Thị trường tiêu dùng 50 nghìn tỷ NDT của Trung Quốc chưa bùng nổ, nhưng nó vẫn là thị trường bán lẻ lớn bậc nhất thế giới, và người đến sớm với sản phẩm đúng phân khúc sẽ có lợi thế khi canh bạc dần ngã ngũ.
Bạn đang tìm kiếm cơ hội kinh doanh tại thị trường Trung Quốc?
Khi Bắc Kinh dồn lực mở rộng tiêu dùng dịch vụ, chăm sóc sức khỏe, du lịch và hàng chất lượng cao, cánh cửa cho những sản phẩm Việt Nam đúng phân khúc đang mở ra, nhưng chỉ dành cho doanh nghiệp tìm được đúng đối tác phân phối. KimChinaBiz chuyên hỗ trợ doanh nghiệp Việt Nam tiếp cận thị trường Trung Quốc thông qua các triển lãm thương mại quốc tế và kết nối đối tác trực tiếp. Từ tư vấn lựa chọn triển lãm phù hợp, đến triển khai gian hàng và xây dựng mạng lưới đối tác tại Trung Quốc, chúng tôi đồng hành từ bước đầu tiên.
Liên hệ trực tiếp qua page KimChinaBiz để được tư vấn và cập nhật lịch triển lãm sắp tới.
#KimChinaBiz #ChinaBusiness #XucTienThuongMai #TrienLamTrungQuoc
Chú thích thuật ngữ
- *Tỷ lệ tiêu dùng hộ gia đình: Phần chi tiêu của các hộ gia đình (ăn uống, nhà ở, đi lại, giáo dục, giải trí…) tính trên tổng GDP. Tỷ lệ càng thấp thì nền kinh tế càng dựa nhiều vào đầu tư và xuất khẩu.
- *PSL (Pledged Supplementary Lending): Công cụ cho vay bổ sung có thế chấp của Ngân hàng Nhân dân Trung Quốc, dùng để cấp vốn giá rẻ cho các ngân hàng chính sách triển khai những dự án được Nhà nước ưu tiên.
- *Tiết kiệm phòng ngừa: Khoản tiền người dân để dành nhằm tự bảo vệ trước rủi ro tương lai như ốm đau, thất nghiệp hay tuổi già, thường cao ở những nơi mạng lưới an sinh xã hội còn mỏng.
- *Hộ khẩu (Hukou): Hệ thống đăng ký cư trú của Trung Quốc, quyết định quyền tiếp cận giáo dục, y tế và an sinh tại địa phương. Người lao động nhập cư không có hộ khẩu thành phố thường bị hạn chế các quyền này.
Tác giả : Kim China