Ngành điện tử Trung Quốc vừa báo lãi tăng 96,9% trong nửa đầu năm 2026, trong đó riêng sản xuất mạch tích hợp lãi vọt lên hơn 2.579%. Cùng lúc đó, đầu tư bất động sản tại nước này giảm 18%, PMI* sản xuất tháng 7 rơi xuống 49,2, và bán lẻ toàn quốc chỉ tăng vỏn vẹn 1,3%. Một nền kinh tế đang chạy hai vận tốc rất khác nhau, và câu hỏi lớn cho khu vực Đông Á là liệu ngành công nghệ có đủ sức kéo cả cỗ máy 1,4 tỷ dân đi tiếp hay không
Tín hiệu đầu tiên: Con số quý II gây tranh cãi
Ngày 15/07/2026, Cục Thống kê Quốc gia Trung Quốc (NBS) công bố GDP quý II chỉ tăng 4,3% so với cùng kỳ năm ngoái. Con số này giảm khá xa so với mức 5,0% của quý I, và là mức tăng theo năm yếu nhất kể từ quý IV/2022, tức là thời điểm Trung Quốc vẫn đang vật lộn với những đợt phong toả Covid cuối cùng. Nói cách khác, cỗ máy kinh tế lớn thứ hai thế giới đã chậm lại rõ rệt chỉ trong vòng ba tháng.
Con số tổng thể chỉ là lớp vỏ bên ngoài, còn bên dưới là hai luồng chảy đi ngược chiều nhau rất mạnh. Giống như một chiếc xe hơi mà bánh trước đang đạp ga, còn bánh sau đang phanh gấp.
Ở luồng chảy yếu, người dân Trung Quốc đang thắt lưng buộc bụng thấy rõ. Tổng bán lẻ hàng hoá và dịch vụ trong nửa đầu năm chỉ nhích 2,7%, còn tính riêng bán lẻ hàng tiêu dùng thì tăng vỏn vẹn 1,3%. Để dễ hình dung, con số này thấp hơn cả tốc độ lạm phát bình thường của một nước đang phát triển, nghĩa là sức mua thực tế gần như đứng im. Doanh nghiệp cũng ngại bỏ tiền đầu tư, khi tổng đầu tư tài sản cố định giảm 5,7% so với cùng kỳ. Riêng bất động sản lao dốc 18%, và đây là mức giảm mạnh nhất từng ghi nhận cho một nửa năm ở Trung Quốc. Ngành xây dựng cùng bất động sản là hai trụ cột từng gánh khoảng 25% GDP giai đoạn 2010-2020, giờ đang co lại theo tốc độ hai chữ số. Nếu ví nền kinh tế Trung Quốc như một toà nhà cao tầng, thì một trong bốn tầng đang bị rút xà đỡ.
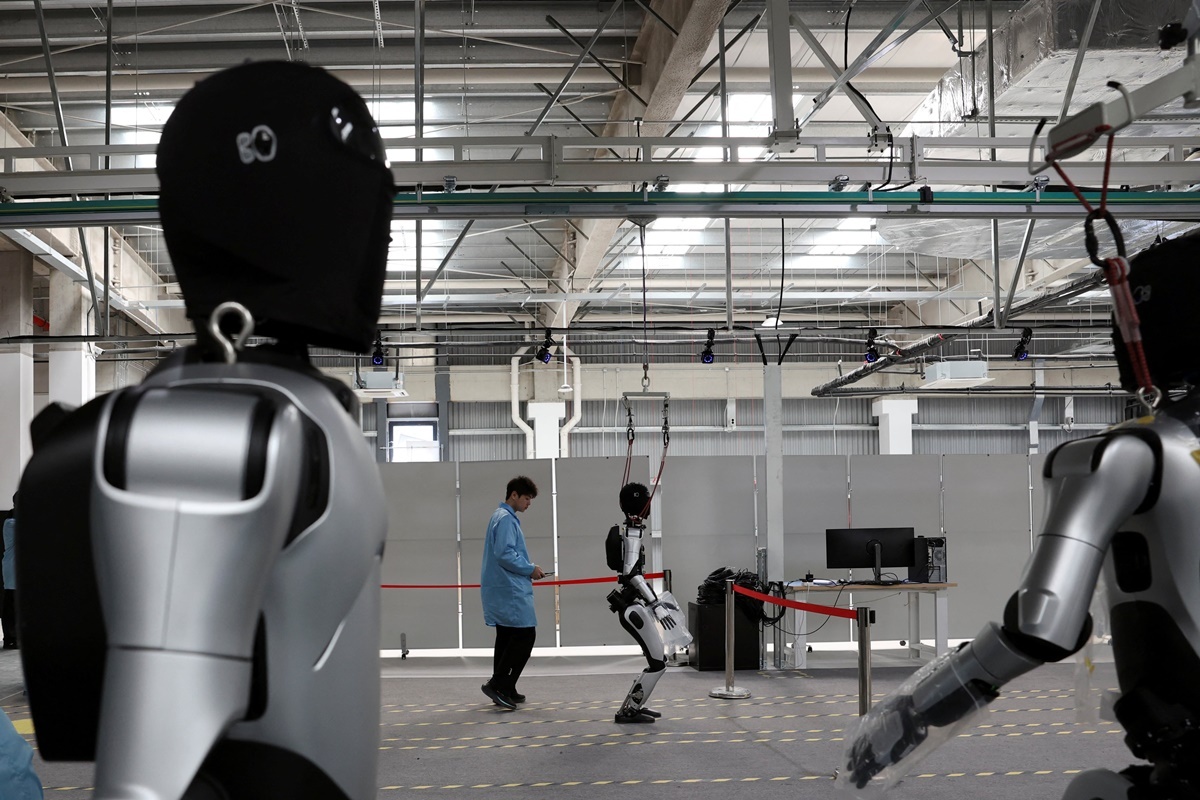
Ở luồng chảy mạnh, một Trung Quốc khác lại đang tăng tốc rất nhanh. Ngành thông tin, phần mềm và dịch vụ công nghệ thông tin tăng giá trị gia tăng 10,7% trong nửa đầu năm, còn ngành cho thuê và dịch vụ kinh doanh tăng tới 11,9%. Đặc biệt, giá trị gia tăng ngành sản xuất công nghệ cao bao gồm chip, thiết bị AI, robot, thiết bị y tế cao cấp, tăng vọt 13,3%. Đáng chú ý hơn, các động lực tăng trưởng mới đóng góp trên 40% cho tăng trưởng chung, và đây là lần đầu tiên tỷ lệ này vượt ngưỡng 40%. Nói dễ hiểu, cứ mỗi 100 đồng tăng trưởng của Trung Quốc, đã có hơn 40 đồng đến từ các ngành công nghệ mới.
Đến tháng 7, các tín hiệu sớm cho thấy cầu nội địa vẫn chưa quay lại. PMI* sản xuất chính thức, một chỉ số nhanh đo sức khoẻ nhà máy dựa trên khảo sát các nhà quản lý mua hàng, rơi xuống 49,2 từ mức 50,3 của tháng 6. Ngưỡng 50 là ranh giới giữa mở rộng và thu hẹp, nên bất cứ con số nào dưới 50 đều là tín hiệu báo động. Đơn hàng mới, chỉ số dự báo doanh thu tương lai của các nhà máy, còn tệ hơn khi rớt xuống 48,5 từ mức 51,2. PMI phi sản xuất, bao gồm cả dịch vụ và xây dựng, giảm còn 49,0 từ 50,2. Cả hai mặt trận sản xuất và dịch vụ đều đang co lại cùng lúc, và đây là điều rất hiếm khi xảy ra trong dữ liệu chính thức của Trung Quốc trong vòng ba năm gần đây.
Nguyên nhân gốc rễ: Vì sao hai tốc độ?
Sự phân hoá này không phải hiện tượng nhất thời. Bắc Kinh đã chọn con đường tái cấu trúc kinh tế bằng cách bơm nguồn lực nhà nước, tín dụng và ưu đãi thuế vào cái gọi là “lực lượng sản xuất chất lượng mới” (new quality productive forces) gồm chip, AI, xe điện, robot, năng lượng tái tạo. Bốn năm liền chính sách “ba lằn ranh đỏ” siết tín dụng bất động sản đã khiến cầu nhà ở cạn kiệt, kéo theo cả ngành xây dựng, thép, xi măng, nội thất. Trong lúc đó, cuộc đua chip với Mỹ đã biến ngành bán dẫn Trung Quốc thành mặt trận địa chính trị được đổ tiền không giới hạn.
Kết quả là hai dòng chảy tài chính đi ngược nhau. Lợi nhuận ngành điện tử nửa đầu năm 2026 đóng góp 8,5 điểm phần trăm cho tăng trưởng lợi nhuận công nghiệp chung, riêng sản xuất máy tính lãi tăng 689,3% và mạch tích hợp tăng 2.579,5%. Nhưng cùng lúc, đầu tư tài sản cố định tư nhân đã giảm liên tiếp ba năm kể từ 2023, phản ánh niềm tin doanh nghiệp và hộ gia đình vẫn chưa quay lại.
Một điểm cần nhấn mạnh là ngành CNTT chỉ chiếm khoảng 6% GDP Trung Quốc, còn bất động sản và các ngành phái sinh chiếm khoảng 20-25% (theo Goldman Sachs). Về mặt số học, một ngành 6% tăng 11% chỉ đóng góp 0,66 điểm cho GDP, trong khi một ngành 22% co lại 3% sẽ kéo GDP giảm 0,66 điểm. Hai lực này gần như triệt tiêu nhau, và đó chính là lý do tăng trưởng chung nhích chậm dù truyền thông toàn cầu đưa tin liên tục về đột phá AI của Trung Quốc.
So sánh lịch sử: Bài học từ Nhật Bản và chính Trung Quốc thập niên trước
Nhiều nhà phân tích quốc tế đang liên tưởng tình cảnh Trung Quốc với Nhật Bản sau 1990, khi bong bóng bất động sản vỡ đã đè nặng lên tiêu dùng trong hai thập kỷ, còn ngành công nghệ Nhật vẫn tạo ra những kỳ tích riêng lẻ. Tuy nhiên, Trung Quốc có một điểm khác cốt yếu, đó là quy mô nội địa và quyền kiểm soát chính sách công nghiệp lớn hơn rất nhiều. Bắc Kinh có thể ép vốn đi vào nơi họ muốn, còn Tokyo thập niên 90 không có công cụ nào tương tự.
Điểm tham chiếu gần hơn có thể là chính Trung Quốc năm 2014-2016. Khi đó, ngành thép, than và địa ốc dư thừa công suất nghiêm trọng, còn ngành di động, internet và fintech bay cao với sự trỗi dậy của Alibaba, Tencent, Xiaomi. Chính phủ đã dùng chương trình cải tạo nhà ở đô thị và bơm tín dụng để bơm lại thị trường bất động sản, kéo tăng trưởng chung về mức 6,7% trong 2016-2018. Câu hỏi hôm nay là liệu công cụ cũ có còn hiệu lực khi dân số Trung Quốc đã giảm ba năm liền và tỷ lệ đô thị hoá đã chạm 67,89% cuối 2025.
Hệ quả cho Việt Nam: Ba kịch bản đọc gì
Với Việt Nam, “nền kinh tế hai tốc độ” của Trung Quốc chuyển hoá thành ba kịch bản rất khác nhau, mà mỗi doanh nghiệp cần đọc theo ngành của mình.
Kịch bản cơ sở là công nghệ Trung Quốc tiếp tục kéo dài đà tăng, còn nội địa vẫn yếu. Điều này có nghĩa hàng Trung Quốc giá rẻ tiếp tục tràn ra khu vực để giải phóng dư cung, đúng như những gì đã xảy ra suốt 12 tháng qua. Việt Nam nhập từ Trung Quốc 72,4 tỷ USD chỉ trong 4 tháng đầu 2026, là điểm đến ASEAN lớn nhất của xuất khẩu Trung Quốc. Đến hết tháng 7, thâm hụt thương mại của Việt Nam đã lên tới 20,52 tỷ USD, khi xuất khẩu tăng 21,7% nhưng nhập khẩu tăng 34,8%. Cùng lúc, các nền tảng như Temu, Shein, TikTok Shop tiếp tục ép biên lợi nhuận của các nhà sản xuất tiêu dùng Việt.
Kịch bản tích cực là dòng vốn FDI Trung Quốc chuyển sang Việt Nam mạnh hơn, tận dụng ba lợi thế gồm chi phí lao động thấp hơn, hiệp định thương mại tự do, và cơ chế thuế đối ứng với Mỹ. Xuất khẩu Việt Nam sang Trung Quốc đã tăng 70,8% trong tháng 1/2026, riêng nhóm điện thoại và linh kiện tăng 117%, cho thấy Việt Nam ngày càng hội nhập sâu vào chuỗi cung ứng điện tử Trung Quốc. Đây là cơ hội thực chất cho doanh nghiệp Việt trong ngành phụ trợ, linh kiện, đóng gói.
Kịch bản bất lợi là Trung Quốc siết dòng vốn ra nước ngoài để tập trung xây dựng năng lực nội địa, đồng thời tăng cạnh tranh trực tiếp trong các ngành Việt Nam đang mạnh như dệt may, giày dép, thuỷ sản. Nếu tiêu dùng nội địa Trung Quốc vẫn không phục hồi, các nhà máy Trung Quốc buộc phải xuất khẩu bằng mọi giá, và Việt Nam là điểm trung chuyển tự nhiên nhất trong khu vực.
Góc nhìn của một người kết nối hai thị trường
Là một người thường xuyên đi lại giữa Việt Nam và Trung Quốc để làm cầu nối xúc tiến thương mại, tôi cảm nhận rõ hai điều mà số liệu không nói hết. Thứ nhất, các nhà máy Trung Quốc ở Chiết Giang, Quảng Đông và Sơn Đông đang thực sự lo lắng về cầu, và họ chủ động tìm đối tác ASEAN với biên lợi nhuận thấp hơn nhiều so với hai năm trước. Đây là cơ hội thương lượng giá rất tốt cho nhà nhập khẩu Việt Nam, đặc biệt trong ngành thiết bị công nghiệp, máy móc chế biến và nguyên phụ liệu.
Thứ hai, tại các triển lãm lớn như Canton Fair, CIIE hay Hi-Tech Fair Thâm Quyến, phòng trưng bày AI, robot và tự động hoá của Trung Quốc đông kín người, còn khu vực bất động sản và vật liệu xây dựng thì vắng lặng đáng lo. Việt Nam học được gì? Theo tôi, bài học lớn nhất là đừng bỏ qua các triển lãm công nghệ Trung Quốc chỉ vì cho rằng “hàng Trung Quốc rẻ tiền”, vì các sản phẩm AI, tự động hoá và giải pháp công nghiệp 4.0 của họ đang có mức giá và chất lượng cạnh tranh hàng đầu thế giới, phù hợp với ngân sách của doanh nghiệp Việt Nam vừa và nhỏ.
Năm chỉ số cần theo dõi trong sáu tháng tới
Để đọc đúng hướng đi của kinh tế Trung Quốc và tác động tới Việt Nam, có năm chỉ số cần bám sát. Trước hết là PMI sản xuất và phi sản xuất hàng tháng của NBS, nếu duy trì dưới 50 trong ba tháng liên tiếp thì cần chuẩn bị cho làn sóng hàng xuất giá thấp. Thứ hai là đầu tư bất động sản, nếu tiếp tục giảm trên 15% cả năm 2026 thì tiêu dùng nội địa sẽ khó phục hồi. Thứ ba là chỉ số CPI và PPI*, nếu PPI vẫn âm nghĩa là các nhà máy đang bán dưới giá vốn, và Việt Nam sẽ tiếp nhận làn sóng xả hàng. Thứ tư là lợi nhuận ngành điện tử và chip, nếu duy trì tăng trưởng ba chữ số thì luận đề “hai tốc độ” vẫn đúng. Cuối cùng, tỷ giá NDT so với USD, nếu Trung Quốc để NDT yếu đi để hỗ trợ xuất khẩu thì áp lực lên tỷ giá VND sẽ tăng.
Bức tranh có thật sự phân đôi rõ ràng?
Tuy nhiên, cách nhìn “kinh tế hai tốc độ” cũng có mặt cần cân nhắc lại. Một số chuyên gia lập luận ngược lại rằng bản thân sự tăng trưởng lợi nhuận công nghệ có thể đã bị thổi phồng bởi hiệu ứng cơ sở thấp và bởi làn sóng xây dựng trung tâm dữ liệu AI mang tính đầu tư một lần. Merics từng chỉ ra rằng con số GDP chính thức được nâng lên nhờ hiệu ứng giảm phát và nền so sánh thấp, và nhiều vấn đề cấu trúc vẫn kéo dài.
Ngược lại, tiêu dùng có thể không tệ như con số 1,3% cho thấy. Bán lẻ trực tuyến nửa đầu năm vẫn tăng 4,8%, cho thấy chi tiêu đang chuyển kênh chứ chưa hẳn giảm về giá trị thật. Ngoài ra, thu nhập bình quân đầu người của người dân Trung Quốc vẫn tăng 5,2% danh nghĩa và 4,2% thực tế trong nửa đầu năm 2026, cao hơn tăng trưởng GDP, cho thấy hộ gia đình đang tiết kiệm chứ chưa mất khả năng chi.
Điều đáng lưu ý nữa là ngành xây dựng dù suy giảm về đầu tư nhưng giá trị gia tăng vẫn nằm trong phần đóng góp của khu vực thứ hai, và cầu về cải tạo, sửa chữa nhà ở cũ vẫn tồn tại. Bức tranh vì thế có phần xám hơn là “trắng đen rõ rệt” như hook của bài này gợi ý.
Dù vậy, xu hướng chủ đạo vẫn giữ nguyên. Trung Quốc đang xây một nền kinh tế thượng lưu công nghệ trên nền tiêu dùng nội địa còn yếu, và câu hỏi trung tâm là công nghệ có tạo đủ việc làm, thu nhập, và cầu nội địa để dẫn dắt cả cỗ máy 1,4 tỷ dân đi tiếp hay không. Với ngành chip cần lượng lao động không lớn nhưng đầu tư khổng lồ, câu trả lời chưa hiển nhiên.
Kết luận: Việt Nam đứng ở đâu trên bàn cờ này?
Với Việt Nam, “hai tốc độ” của Trung Quốc là một cơ hội kép và một thách thức kép. Cơ hội nằm ở việc trở thành mắt xích trong chuỗi cung ứng điện tử, bán dẫn và AI, đồng thời tiếp cận công nghệ Trung Quốc với giá cạnh tranh chưa từng có. Thách thức nằm ở áp lực hàng giá rẻ và khả năng cạnh tranh trực tiếp trong các ngành tiêu dùng truyền thống. Doanh nghiệp Việt cần đọc kỹ dữ liệu Trung Quốc hàng quý, chọn đúng ngành để hợp tác, và không né tránh việc chủ động sang Trung Quốc tìm đối tác, tìm công nghệ, tìm chuỗi cung ứng.
Bạn đang tìm kiếm cơ hội kinh doanh tại thị trường Trung Quốc?
KimChinaBiz chuyên hỗ trợ doanh nghiệp Việt Nam tiếp cận thị trường Trung Quốc thông qua các triển lãm thương mại quốc tế và kết nối đối tác trực tiếp. Từ tư vấn lựa chọn triển lãm phù hợp, đến triển khai gian hàng và xây dựng mạng lưới đối tác tại Trung Quốc, chúng tôi đồng hành từ bước đầu tiên. Trong bối cảnh kinh tế Trung Quốc đang tái cấu trúc mạnh mẽ, thời điểm hiện tại là cơ hội đặc biệt để đàm phán với các nhà cung ứng và tìm kiếm công nghệ mới với chi phí tối ưu.
Liên hệ trực tiếp qua page KimChinaBiz để được tư vấn và cập nhật lịch triển lãm sắp tới.
#KimChinaBiz #ChinaBusiness #XucTienThuongMai #TrienLamTrungQuoc
Chú thích thuật ngữ
PMI (Purchasing Managers’ Index): Chỉ số đo lường sức khoẻ của ngành sản xuất hoặc phi sản xuất, dựa trên khảo sát các nhà quản lý mua hàng. Chỉ số trên 50 nghĩa là mở rộng, dưới 50 là thu hẹp. Trung Quốc công bố hai bản PMI song song, gồm PMI chính thức của NBS và PMI Caixin do công ty tư nhân khảo sát các doanh nghiệp vừa và nhỏ.
PPI (Producer Price Index): Chỉ số giá bán buôn tại cổng nhà máy, phản ánh áp lực chi phí trong khu vực sản xuất. PPI âm kéo dài là dấu hiệu giảm phát công nghiệp, thường xuất hiện khi cung vượt cầu.
Nguồn dữ liệu chính: NBS China (07/2026), General Administration of Customs China (07/2026), MERICS China Economic Indicators Q2/2026, China Briefing (07/2026), FocusEconomics (07-08/2026), Global Times (07/2026), Vietnam Investment Review (08/2026), B-Company Vietnam Briefing (Q1/2026).
Tác giả : Kim China